
Экономист Белозорова оценила доходность вкладов под 20 процентов годовых
Банковские вклады со ставкой около 20 процентов годовых способны увеличить сбережения, однако рассчитывать на высокий доход вдолгую не стоит. Об этом заявила доцент Финансового университета при правительстве РФ, кандидат экономических наук Эльвира Белозорова. Реклама банков пестрит заманчивыми цифрами,…
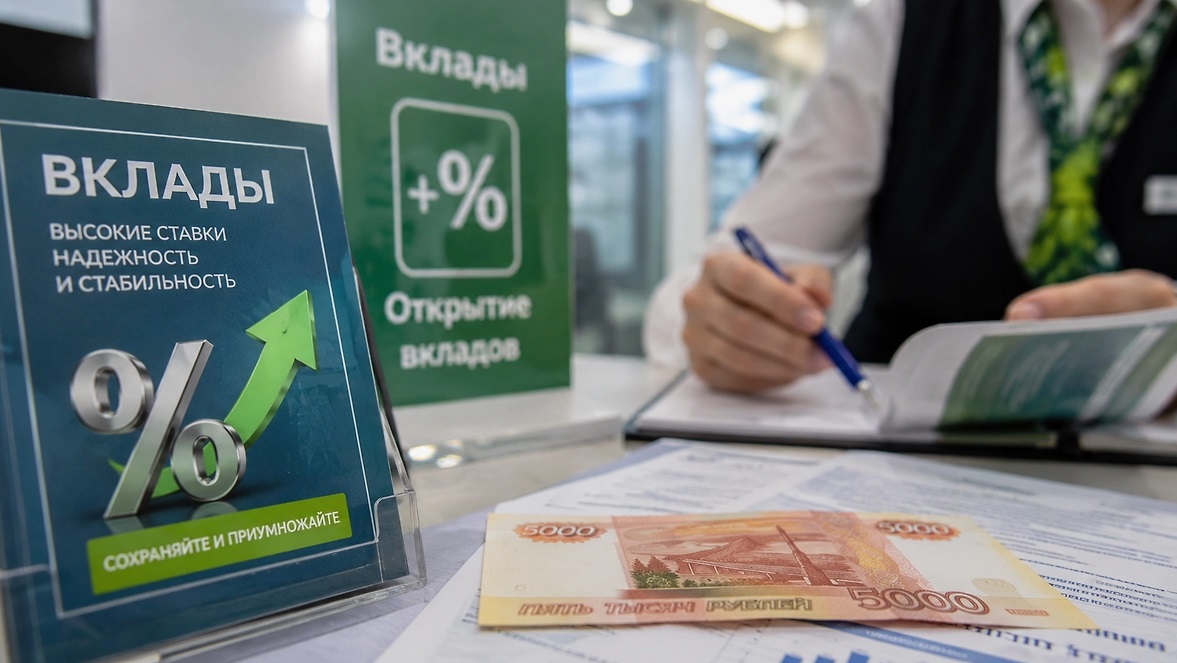
Банковские вклады со ставкой около 20 процентов годовых способны увеличить сбережения, однако рассчитывать на высокий доход вдолгую не стоит. Об этом заявила доцент Финансового университета при правительстве РФ, кандидат экономических наук Эльвира Белозорова.
Реклама банков пестрит заманчивыми цифрами, и вклад под 20% годовых выглядит как безотказный способ приумножить накопления. Однако за громкими процентами часто скрываются условия, которые заметно охлаждают энтузиазм вкладчиков.
Где прячется подвох
Привлекательные ставки банки нередко устанавливают для вкладов сроком всего на месяц и с ограничением суммы — примерно до 50 тысяч рублей. Высокая цифра в рекламе вовсе не означает, что вкладчик будет получать такую доходность продолжительное время.
«Всю свою зарплату положить на 20% годовых и жить на это безбедно до пенсии не получится», — прямо предупредила Белозорова.
Проще говоря, щедрый процент действует короткий срок и на небольшую сумму. Как только льготный период заканчивается, доходность падает до стандартных значений. Рассчитывать на стабильные 20% годами не стоит.
Как распределить накопления
Тем, у кого есть свободные средства, экономист советует не складывать яйца в одну корзину. Оптимальная стратегия — распределить накопления между депозитами с разными сроками.
Часть средств можно разместить на три-шесть месяцев, воспользовавшись повышенными ставками. Другую — положить на счет с более длительным сроком. Вклад на несколько лет позволит заранее зафиксировать доходность на случай дальнейшего снижения ставок.
Такой подход дает гибкость: короткие депозиты обеспечивают доступ к деньгам, длинные — защищают от падения процентов.
Что происходит со ставками
Сейчас ключевая ставка Банка России составляет 14 процентов годовых. Такое решение регулятор сохранил по итогам заседания 11 сентября.
По оценке Белозоровой, цикл снижения ключевой ставки может возобновиться весной 2027 года. В этом случае банки также могут начать уменьшать доходность новых депозитов. Именно поэтому фиксация процента на длительный срок выглядит разумным шагом.
Инфляция важнее рекламы
При выборе вклада эксперт советует учитывать не только заявленный процент, но и собственную инфляцию. Рост расходов конкретной семьи может заметно отличаться от официального показателя.
Оценить его можно, сравнив стоимость регулярно приобретаемых товаров и услуг за разные периоды. Это позволит понять, действительно ли доход по депозиту увеличивает покупательную способность накоплений.
Иными словами, 20% годовых могут выглядеть внушительно на бумаге, но если личная инфляция семьи выше, реальная выгода окажется куда скромнее.
Ставки по вкладам растут
14 сентября в ЦБ заявили: средняя максимальная ставка по вкладам в рублях поднялась до 12,95 процента. Опустившись в конце мая ниже 13 процентов, показатель сократился за июнь до 12,76 процента, после чего стал постепенно расти.
Динамика показывает: банки реагируют на изменения ключевой ставки и корректируют условия по депозитам. Для вкладчиков это сигнал внимательно следить за рынком и не принимать решения сгоряча.
Главный вывод
Вклады под 20% — инструмент точечный, а не универсальный. Они подойдут для краткосрочного размещения небольших сумм, но не заменят полноценную стратегию накоплений. Грамотный подход — комбинировать депозиты разной длины и всегда оценивать реальную доходность с поправкой на личную инфляцию.
Подписывайтесь на наши каналы!
 Наш канал Яндекс.Дзен
 Канал в Telegram
 Группа Одноклассники
 Группа Вконтакте


