
Как стать богаче без сложных схем: правило из книги, написанной в 1926 году
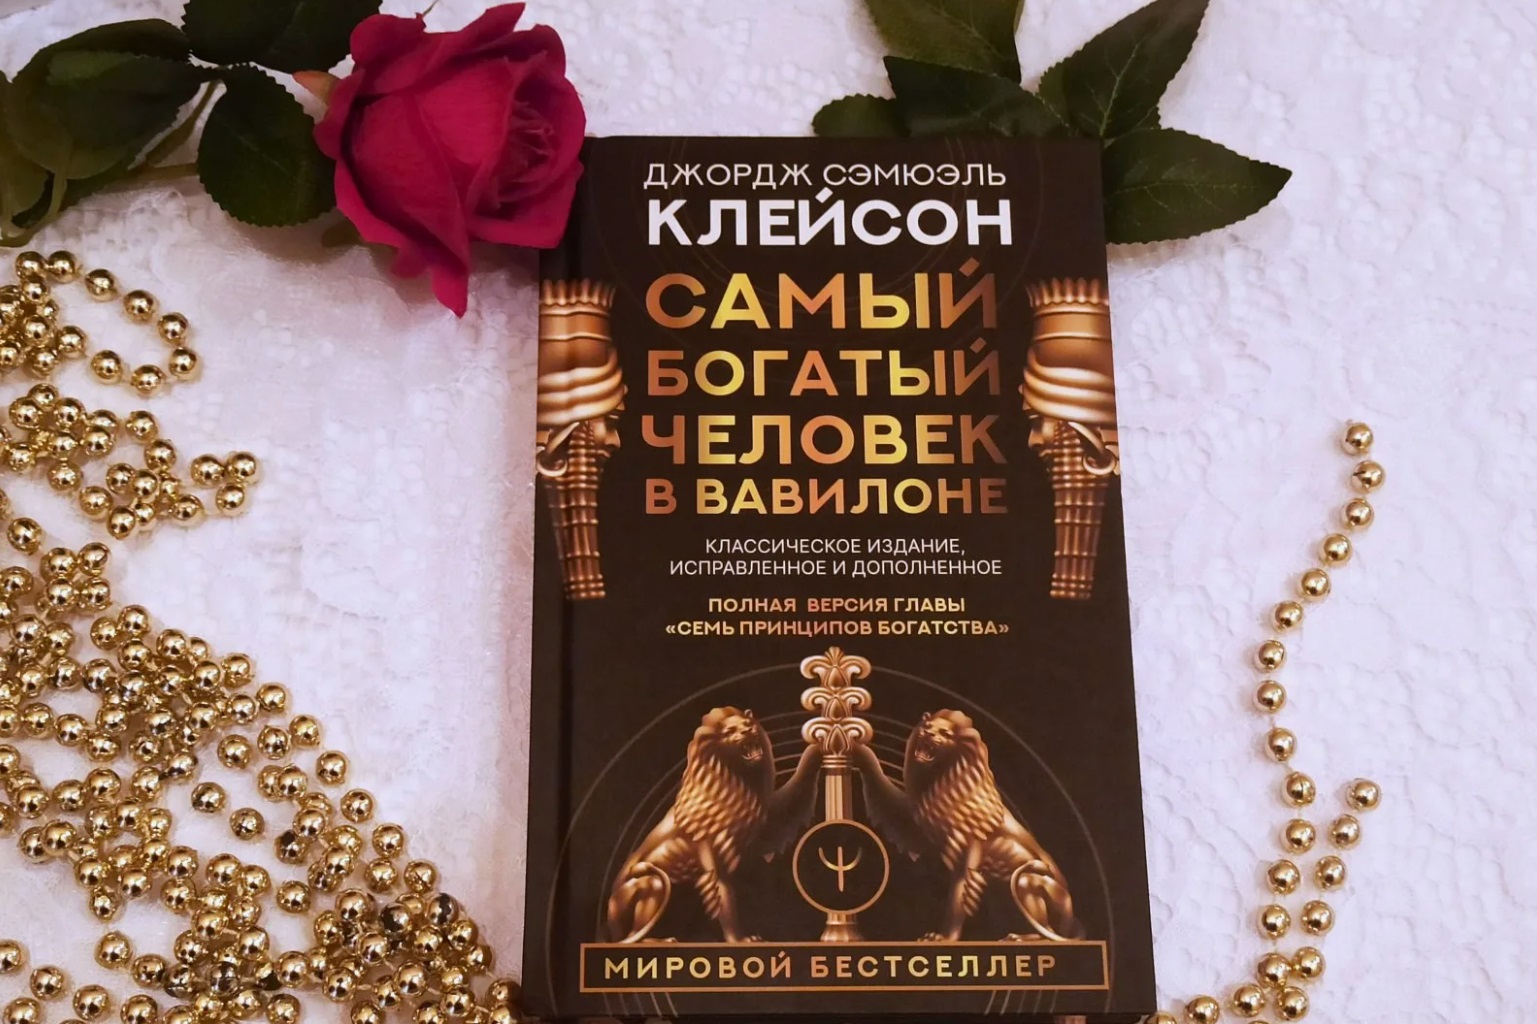
Если вам кажется, что печатные издания о финансах — это скучно, то «Самый богатый человек в Вавилоне» может изменить ваше мнение. Здесь нет таблиц и сложных расчётов: только истории людей, которые шаг за шагом меняют отношение к деньгам….
Если вам кажется, что печатные издания о финансах — это скучно, то «Самый богатый человек в Вавилоне» может изменить ваше мнение. Здесь нет таблиц и сложных расчётов: только истории людей, которые шаг за шагом меняют отношение к деньгам. Одна из главных идей книги, написанной ещё в 1926 году, — «Плати сначала себе». Разбираемся, чему учит книга и кому она будет полезна.
Почему стоит прочитать книгу
Джордж Клейсон — американский писатель и публицист, который не был ни экономистом, ни финансистом. Он владел издательством, выпускавшим брошюры для банков и страховых компаний. Их раздавали клиентам, чтобы те лучше понимали, как обращаться с деньгами. Из этих брошюр и выросли «вавилонские» притчи: Клейсон придумал персонажей и сюжеты, чтобы объяснить сложное простым языком.
Книга вышла в 1926 году и с тех пор не потеряла актуальности. Её переводят на десятки языков, на неё ссылаются финансовые консультанты, а принцип «плати сначала себе» до сих пор кочует из блога в блог. Секрет не в том, что Клейсон открыл что-то новое, а в том, что он сумел упаковать известные истины в истории, которые легко запомнить.
В чём суть принципа
Принципы финансовой грамотности автор подаёт в виде историй вавилонских ремесленников, купцов и других героев, которые шаг за шагом становятся богаче. Главный герой — бедный писарь Аркад, который в итоге становится самым богатым человеком в Вавилоне. Совет откладывать минимум одну десятую от любого дохода сразу, как только он получен, ему даёт другой важный персонаж — богач Алгамиш.
«Я отыскал дорогу к богатству, когда решил, что часть всего заработанного принадлежит только мне… Вообрази, что оставляешь себе всего одну десятую от заработка; сколько бы ты скопил за десять лет?» — спросил у Аркада Алгамиш.
На первый взгляд совет звучит банально. Но именно в этой простоте скрыта его сила. Клейсон не предлагает откладывать «то, что останется в конце месяца», а настаивает, что сбережения — это такой же обязательный момент, как оплата аренды или коммунальных услуг. Только в этом случае вы платите самому себе.
Как это работает
Если вы подходите к сбережениям по остаточному принципу, откладывая то, что не успели потратить, вам будет сложно копить на регулярной основе. Часто оказывается, что после всех трат откладывать уже нечего.
Принцип «плати сначала себе» меняет последовательность действий: вы заранее определяете норму сбережений и учитываете её при планировании остальных расходов. Это не означает, что нужно отказываться от необходимых покупок или жёстко ограничивать себя во всём. Задача — выбрать посильную сумму и регулярно откладывать её без ущерба для обязательных платежей.
Клейсон подчёркивает: расходы человека всегда растут вслед за уровнем дохода. Чем больше вы зарабатываете, тем выше будут ваши потребности. Начав откладывать фиксированную часть дохода, вы быстро поймёте, что оставшихся денег вполне хватает на жизнь.
«Уроки с глиняных табличек»: правила, которые не устарели
В десятой главе книги Клейсон оформляет свои советы как «уроки с древних табличек». С помощью такого литературного приёма автор подчёркивает, что базовые правила обращения с деньгами не меняются веками и сегодня актуальны так же, как и тысячи лет назад.
Три правила, которые работают с любым доходом:
- Откладывайте 10% дохода. Копить нужно даже тогда, когда есть долги. Это помогает сохранять самоуважение и видеть, что вы работаете на себя, а не только на кредиторов.
- Выделяйте средства на долги. Если вы взяли кредит или заём, 20% дохода должны уходить на их выплату. Если долгов нет, эти средства можно отложить в копилку.
- Укладывайте жизнь в лимит. Оставшиеся 70% дохода направляйте на текущие нужды. Старайтесь не выходить за рамки бюджета, избегайте покупок не по средствам.
Советы на случай трудностей
Во-первых, не бегайте от проблем, ведите переговоры. Вместо того чтобы прятаться от долгов, нужно открыто заявить кредиторам о возникших трудностях и о том, что вы собираетесь с этим делать. Честность порождает доверие и избавляет от давления.
Во-вторых, держите удар и не поддавайтесь панике. Следовать системе нужно вопреки любым обстоятельствам. Даже если кредиторы требуют всё и сразу, а доходы временно упали, пропорция 10–20–70 должна оставаться неизменной. Дисциплина важнее сиюминутных эмоций.
В-третьих, ищите решения, а не оправдания. Финальный манифест десятой главы: кто хочет — ищет способ, кто не хочет — ищет причину. Выход из финансового кризиса — это вопрос личной ответственности и системных действий.
Итог: как начать платить самому себе
Первое, что нужно сделать, — определить долю дохода, которую вы готовы откладывать. Выберите инструменты безопасного накопления: накопительный счёт, вклад, фонд денежного рынка.
Затем автоматизируйте процесс. Настройте автоперевод на отдельный счёт в день поступления зарплаты. Не забывайте инвестировать часть накоплений. Когда подушка собрана, часть сбережений можно направлять в инструменты с потенциальной доходностью выше инфляции.
Никогда не нарушайте ключевой принцип: откладывайте деньги до любых трат, даже если хочется купить что-то очень нужное.
Идея «плати сначала себе» не гарантирует быстрого обогащения. Она помогает регулярно сохранять часть дохода, постепенно создавать финансовый резерв и осознанно распоряжаться деньгами. Именно регулярные действия становятся основой долгосрочных накоплений.
Подписывайтесь на наши каналы!
 Наш канал Яндекс.Дзен
 Канал в Telegram
 Группа Одноклассники
 Группа Вконтакте


