
Вклады в юанях в 2026 году принесли 17,8%: стоит ли открывать сейчас
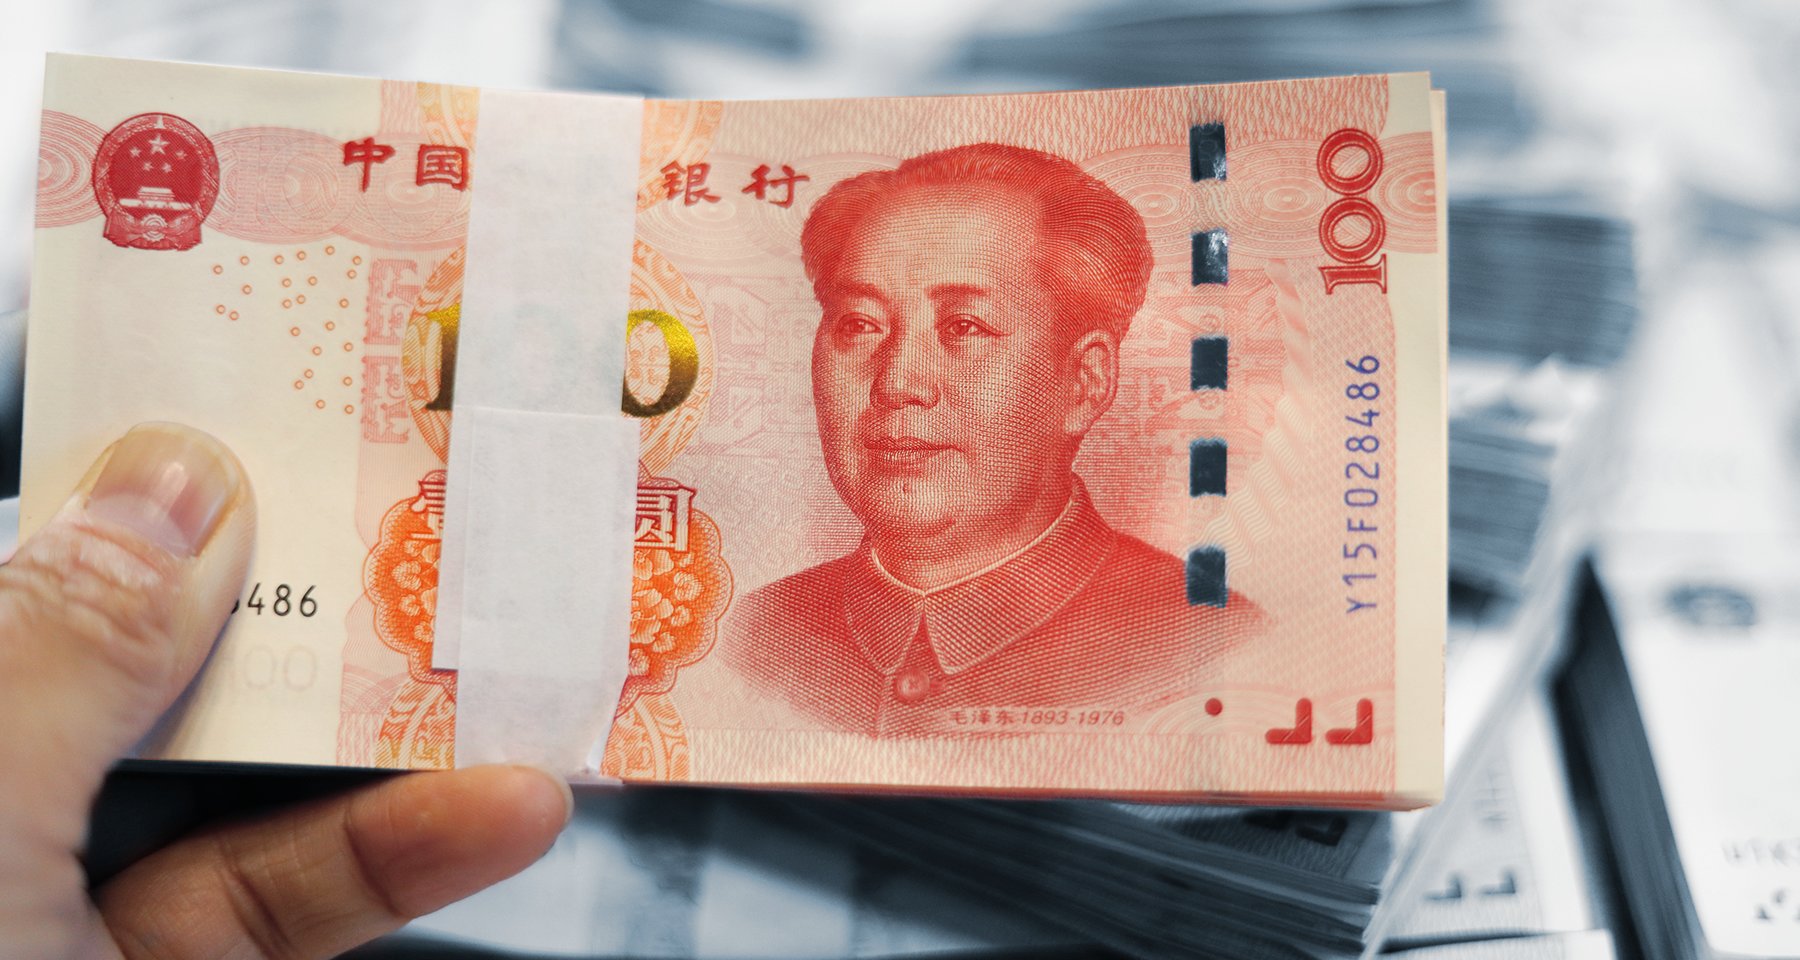
Китайская валюта неожиданно стала самым прибыльным инструментом сбережений в России. За первые восемь месяцев 2026 года вклады в юанях принесли инвесторам 17,8% годовых. Об этом свидетельствуют данные Банка России. Однако за цифрами скрывается двойственная природа этого инструмента: львиная…
Китайская валюта неожиданно стала самым прибыльным инструментом сбережений в России. За первые восемь месяцев 2026 года вклады в юанях принесли инвесторам 17,8% годовых. Об этом свидетельствуют данные Банка России. Однако за цифрами скрывается двойственная природа этого инструмента: львиная доля заработка формируется не процентами по депозиту, а курсовой разницей. Разбираемся, кому подходит юаневый вклад и на какую реальную отдачу можно рассчитывать.
Механика дохода: проценты плюс курс
Схема работы юаневого вклада повторяет логику классического рублевого депозита с одной существенной поправкой. При открытии счета рубли автоматически конвертируются в юани по внутреннему курсу банка. Доход складывается из двух компонентов: начисленных процентов и разницы курсов валют.
Наглядный пример. Вы вложили 100 тысяч рублей под 5% годовых при курсе 12 рублей за юань. На счете оказалось 8 333 юаня. Через год курс вырос до 14 рублей, а проценты составили 416 юаней. Итоговая сумма — 8 749 юаней. При обратной конвертации вы получите 122 486 рублей. Полная доходность составит 22,5% вместо ожидаемых 5%.
Однако механизм работает и в обратную сторону. Если рубль укрепится, потери на конвертации могут превысить заработок на процентах.
Ставки растут неохотно
Парадокс текущего момента: доходность юаневых вкладов впечатляет, но сами ставки по ним остаются скромными. По данным мониторинга Бробанка, в сентябре средняя максимальная ставка увеличилась лишь с 2,902% до 2,928% годовых. Для сравнения: рублевые депозиты в тот же период предлагали до 13% годовых.
Разрыв очевиден. Вкладчик в юанях зарабатывает преимущественно на курсе, а не на процентах. Это принципиально иная стратегия, нежели классическое сбережение под фиксированную ставку.
Кому подходит валютный вклад
Руководитель экспертной аналитики Банки.ру Инна Солдатенкова отмечает: валютные вклады подходят для диверсификации портфеля и защиты накоплений от ослабления рубля, но только на средний и долгий срок.
В краткосрочной перспективе курс может резко измениться. Если деньги понадобятся в ближайшее время, есть риск продать валюту по невыгодному курсу и зафиксировать убыток. Для таких целей лучше выбрать рублевый депозит с фиксированной ставкой — он обеспечит предсказуемый результат, советует эксперт.
Ограничения 2026 года: наличные не снять
Важный нюанс текущего периода. Снять наличные юани с новых вкладов невозможно из-за ограничений ЦБ, действующих до 9 марта 2027 года. При попытке забрать деньги банк принудительно конвертирует их в рубли по текущему курсу. Открывать юаневые вклады ради получения «наличной валюты в чулок» сейчас бессмысленно.
Когда юань сыграет в плюс
Аналитик ФГ «Финам» Игорь Додонов назвал ситуации, когда вклад в юанях может быть выгоден. Если ожидается ослабление рубля, ставки по рублевым вкладам могут не компенсировать потери от обесценения валюты, а юаневые депозиты принесут дополнительную доходность. Кроме того, валютная диверсификация поможет защитить деньги от инфляции.
Однако у инструмента есть серьезные минусы. Низкая ставка: в сентябре 2026 года рублевые депозиты дают до 13% годовых, а юаневые — не более 5%. Вы зарабатываете в основном на курсе, а не на процентах.
Риски юаня. Как отмечает аналитик Freedom Global Наталья Мильчакова, это валюта развивающейся страны. Если власти Китая решат искусственно ослабить юань для поддержки экспорта, вкладчики потеряют деньги. Мильчакова советует не хранить все накопления в юаневых вкладах, а распределять вложения между ними, рублевыми депозитами, золотом и государственными облигациями.
Прогноз: плюс 5% за счет курса
Аналитики ФГ «Финам» и Freedom Global прогнозируют, что к концу года курс может достичь 13,2 рублей за юань. Если прогноз оправдается, юаневые вклады, открытые в конце сентября, принесут дополнительно 5% доходности за счет разницы курсов.
Где открыть: два предложения
Ниже представлены два вклада в китайской валюте с разными условиями.
Вклад в юанях от Сбербанка
Ставка: на 3 месяца — 0,2%; на 6 месяцев — 0,5%; на 1 год — 1%; на 3 года — 0,25%. При сумме от 100 тысяч юаней ставки могут отличаться.
Минимальная сумма открытия: 10 тысяч юаней. Срок: от 1 месяца до 3 лет. Снятие без потери процентов: нет, за исключением причисленных процентов. Пополнение: нет. Открытие онлайн: да. Начисление процентов: каждый месяц.
Вклад в юанях от Т-Банка
Ставка: на 3 месяца — 2%; на 6 месяцев — 4%; на 1 год — 5%; на 2 года — 6%.
Минимальная сумма открытия: 5 тысяч юаней. Срок: от 1 месяца до 2 лет. Снятие без потери процентов: да, не ранее 60 дней с момента открытия. Минимальная сумма снятия — 1000 юаней. Проценты, начисленные на сумму снятия, пересчитаются по ставке 0,01% годовых. Пополнение: только в первые 30 дней. Открытие онлайн: да. Начисление процентов: каждый месяц.
Итог: инструмент для тех, кто верит в слабый рубль
Юаневый вклад — не замена рублевому депозиту, а дополнение к портфелю. Он выгоден тем, кто ожидает ослабления российской валюты и готов заморозить средства на длительный срок. Ставка в 5% годовых сама по себе не впечатляет, но в связке с курсовой разницей способна обогнать традиционные сберегательные инструменты. Главное — трезво оценивать риски и не вкладывать все средства в один актив.
Подписывайтесь на наши каналы!
 Наш канал Яндекс.Дзен
 Канал в Telegram
 Группа Одноклассники
 Группа Вконтакте


